- キャバクラやスナックを始めたけど、お店の確定申告の進め方が分からない
- キャストに払う報酬から、税金をいくら差し引けばいいの?
- 現金の売上が多く、税務調査が来たらどうしようと不安
キャバクラ・スナック・ガールズバー・ラウンジを経営するオーナー・ママの皆様が、つまずきやすいのがこの3つです。
私たちは夜職・副業に特化した税理士事務所として、毎年800件以上の確定申告をサポートしています。
この記事では、お店の確定申告、キャストへの報酬の源泉徴収、給与と報酬の分け方、帳簿と税務調査の注意点を順番に解説します。
✓ 丸投げで簡単終了!
✓ 夜職専門税理士だから安心!
✓ 全国対応で業界特化の最安値の料金体系!
お店側の税金の早見表
| 税金・手続き | だれがするか | ポイント |
|---|---|---|
| お店の確定申告(所得税) | 個人で経営するオーナー | 売上から経費を引いた利益(事業所得)を1年分まとめて申告 |
| 会社(法人)の申告 | 会社で経営している場合 | 会社の決算にあわせて申告(オーナー個人の確定申告とは別) |
| キャストの報酬の源泉徴収 | お店(払う側) | 報酬から所得税を差し引き、税務署に納める |
| スタッフの給与の源泉徴収・年末調整 | お店(雇っている場合) | 源泉徴収税額表で計算し、年末に精算 |
| キャストへの1年分の書類 | お店 | 給与なら源泉徴収票。報酬なら1年分の報酬と源泉徴収の額が分かる明細を渡すと、キャストが申告しやすい |
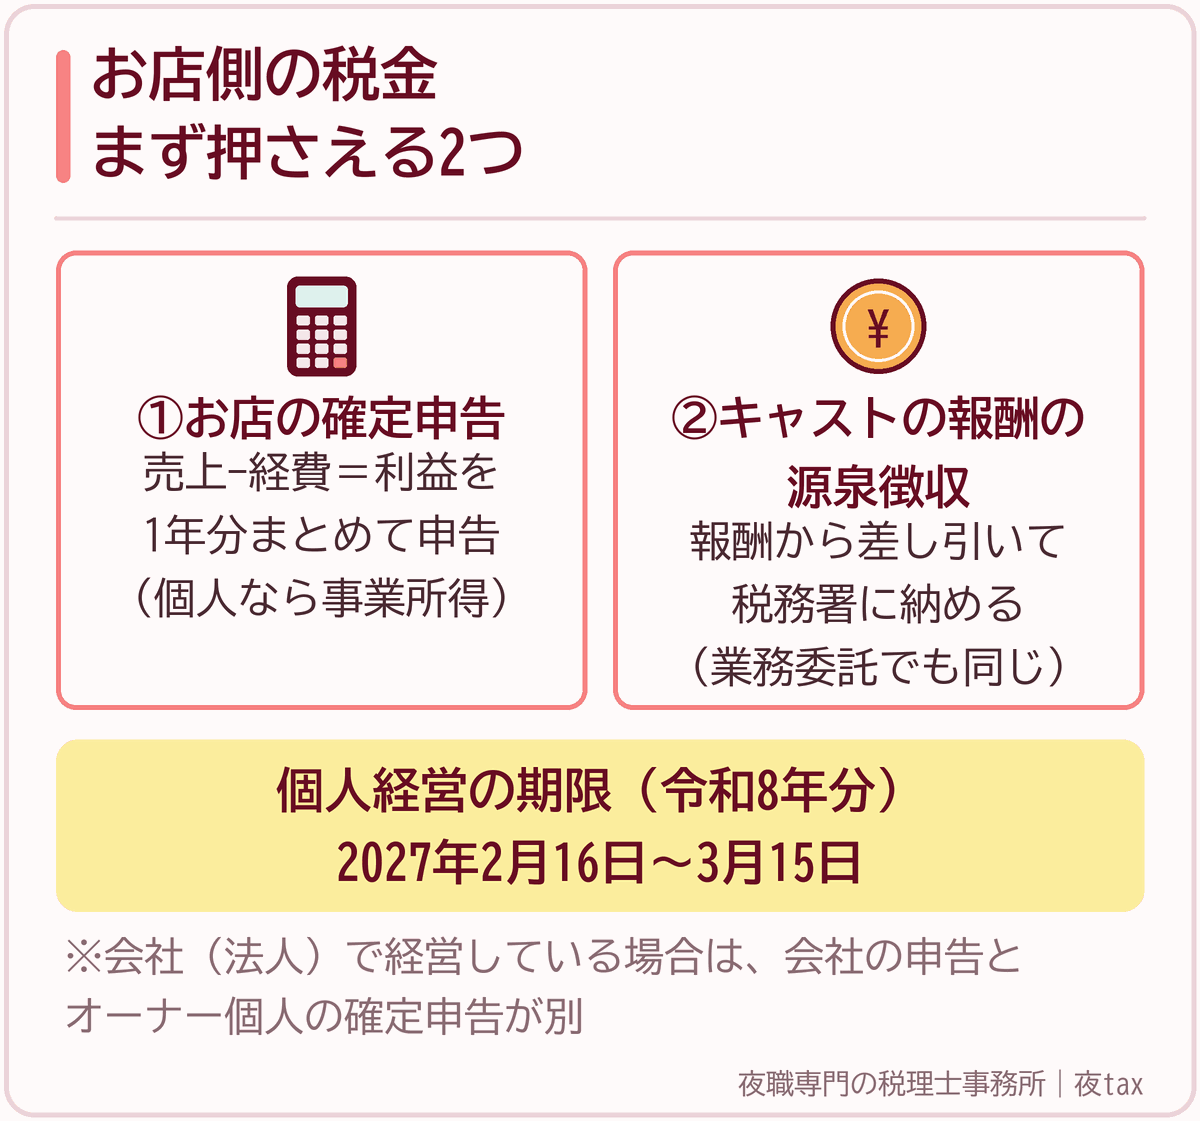
個人で経営している場合、令和8年分(2026年1〜12月)の確定申告の期限は2027年2月16日〜3月15日です。
1. お店の確定申告(個人で経営している場合)
個人でお店を経営している人は、お店の売上から経費を引いた利益が事業所得になり、1年分をまとめて確定申告します。
- お店の家賃・水道光熱費
- お酒・食材などの仕入れ
- キャストやスタッフへの報酬・給与
- 送り(送迎)の費用
- 求人・広告の費用
- 内装・設備(高いものは数年に分けて経費にする)
- おしぼり・消耗品・カラオケのリース代など
開業届と青色申告の承認申請を出し、帳簿をつけて青色申告にすると、条件を満たせば最大65万円の控除が使えます。赤字の年の損を次の年以降に繰り越せるなど、お店の経営に役立つ点も多くあります。
お店を会社(法人)にしている場合は、会社の申告と、オーナー個人の確定申告(会社から受け取る役員報酬など)が別になります。
期限:令和8年分(2026年の所得)は2027年2月16日〜3月15日。税金を納める期限も3月15日です。
2. ホステス報酬の源泉徴収(キャストの報酬から差し引く計算)
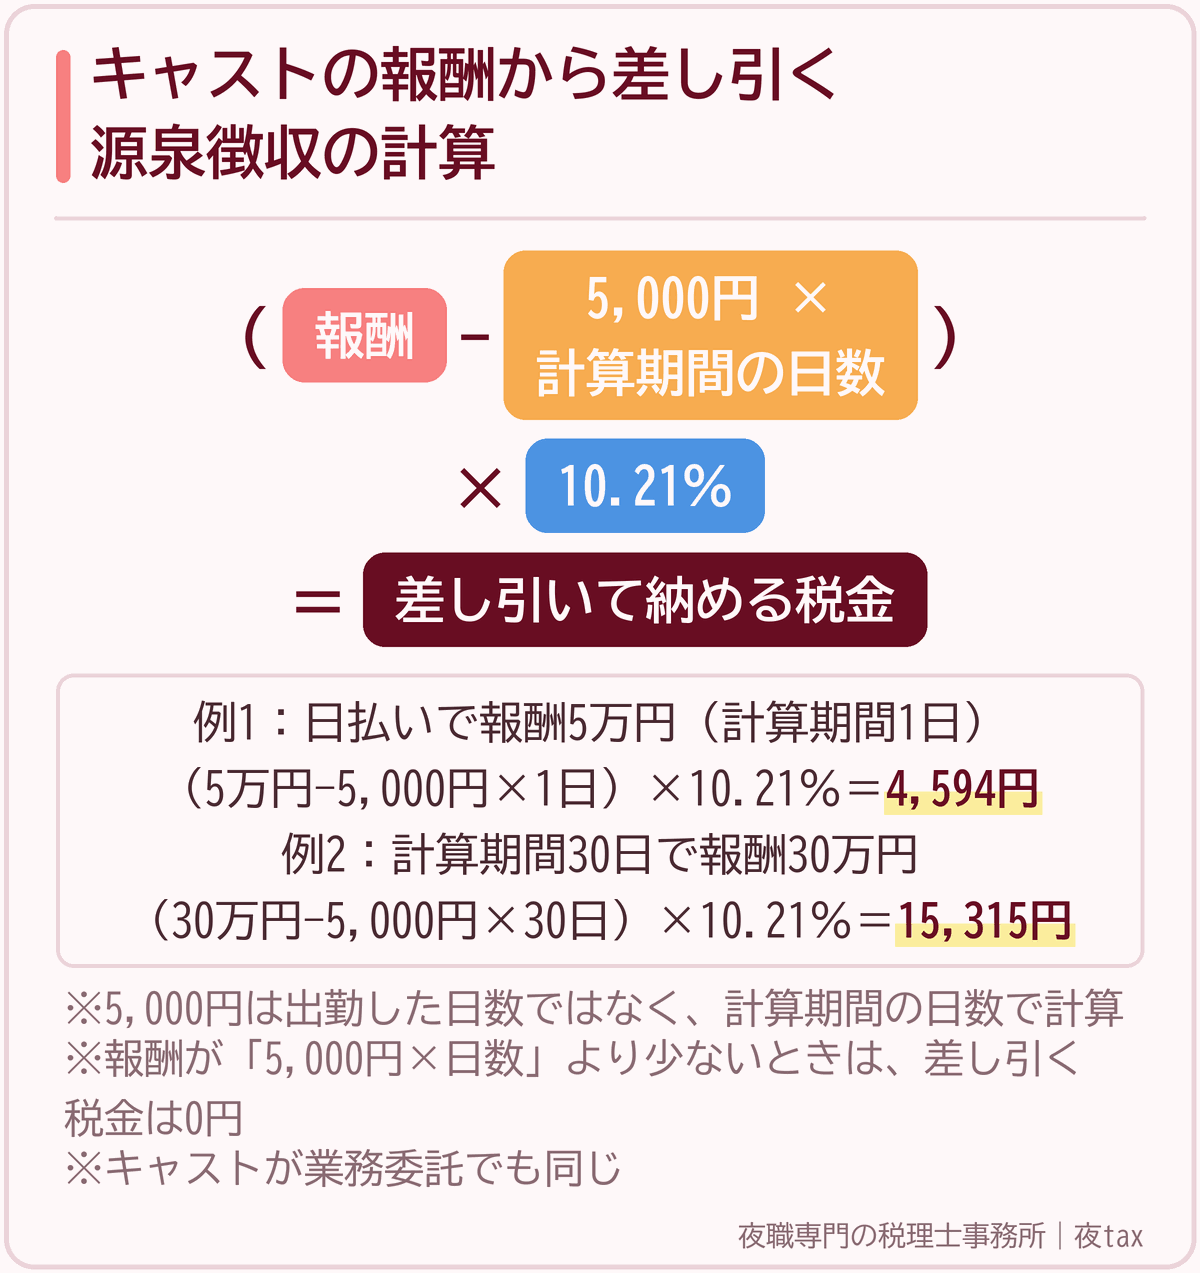
お客さんを接待するキャスト(ホステス・ホストなど、男女を問わない)に報酬を払うときは、お店が所得税を差し引いて(源泉徴収して)払い、その税金を税務署に納めます。キャストが業務委託でも同じです。
(報酬 − 5,000円 × その支払の計算期間の日数)× 10.21%
例1:日払いで報酬5万円の場合(計算期間1日)
(5万円 − 5,000円×1日)× 10.21% = 4,594円
例2:計算期間30日の報酬が30万円の場合
(30万円 − 5,000円×30日)× 10.21% = 15,315円
10.21%は、所得税10%と復興特別所得税0.21%を合わせた割合です。差し引く5,000円は、出勤した日数ではなく、計算期間の日数で計算します。報酬が「5,000円×日数」より少ないときは、差し引く税金は0円です。
差し引いた税金は、決まった期限までに税務署に納めます。期限はお店の規模や手続きによって違うので、税理士に確認しましょう。納め忘れると、あとからまとめて請求され、上乗せがかかることがあります。
キャストごとに、1年分の報酬と差し引いた税金を記録しておきます。年が明けたら、この記録をもとに税務署へ出す書類(支払調書など)を作ります。どのキャストの分を出すかの基準は、税理士に確認しましょう。
3. キャストを「給与」で払うか「報酬」で払うか
| 項目 | 給与(雇用) | 報酬(業務委託) |
|---|---|---|
| 税金の差し引き方 | 源泉徴収税額表で計算 | (報酬−5,000円×日数)×10.21% |
| 年末の精算 | お店が年末調整 | キャストが自分で確定申告 |
| キャストに渡す書類 | 源泉徴収票 | 1年分の報酬と源泉徴収の額が分かる明細 |
| 社会保険・労働保険 | 条件によって加入が必要 | 原則としてお店の加入の対象外 |
契約書に「業務委託」と書いても、出勤の時間や働き方をお店が細かく決めているなど、実態が雇用に近いと給与と判断されることがあります。給与と判断されると、源泉徴収のやり方が変わり、あとから差額を求められることもあります。
キャスト側から見た違いはキャストの報酬と給与の違い・個人事業主の考え方、キャスト側の源泉徴収の見え方はキャバ嬢・ホステスの源泉徴収の仕組みで解説しています。お店の説明とキャスト向けの説明をそろえておくと、トラブルを防げます。
4. 現金商売の帳簿と、税務調査で見られるところ
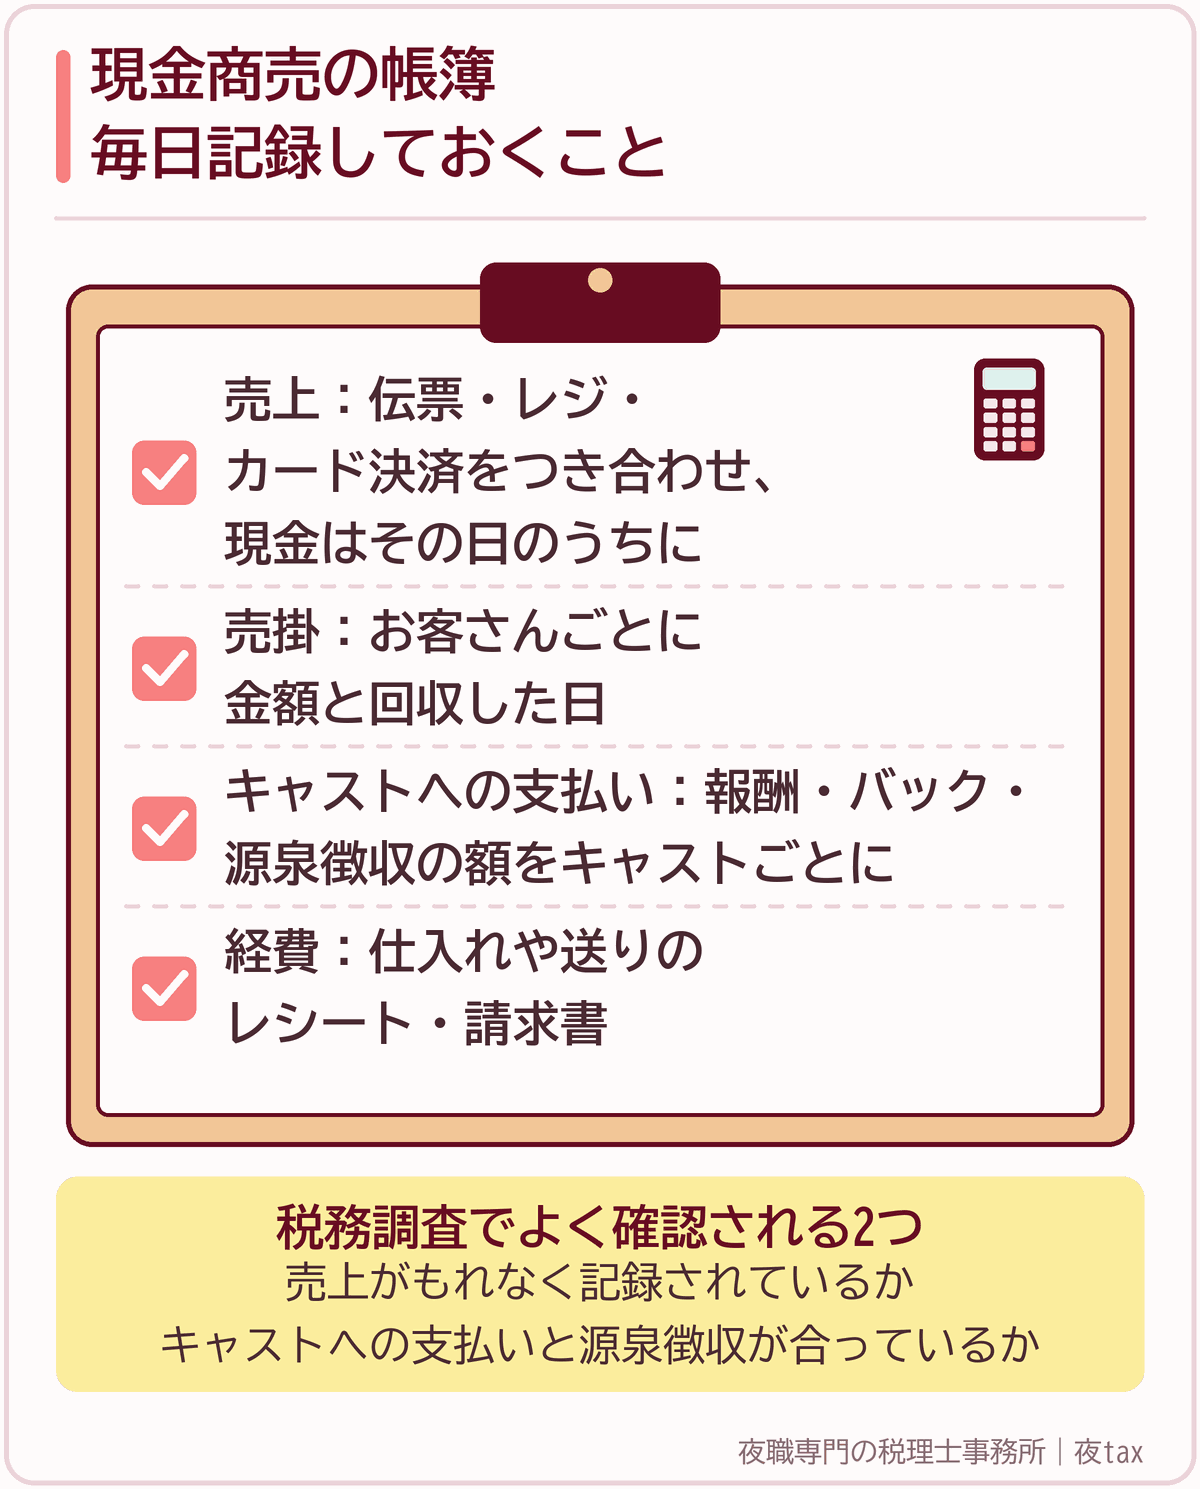
キャバクラやスナックは現金の売上が多く、税務調査では「売上がもれなく記録されているか」と「キャストへの支払いと源泉徴収が合っているか」がよく確認されます。
- 売上:伝票・レジ・カード決済の記録を毎日つき合わせ、現金の売上をその日のうちに記録
- 売掛:お客さんごとに金額と回収した日を記録
- キャストへの支払い:日ごとの報酬・バック・差し引いた源泉徴収の額を、キャストごとに記録
- 経費:仕入れや送りの費用のレシート・請求書を保管
キャストの税務調査から、お店の支払記録が確認されることもあります。お店の記録がきちんとしていれば、キャストも安心して申告できます。
わざと売上を隠したと判断されると、重加算税(過少申告なら35%、無申告なら40%)がかかることがあります。水商売が調査で見られやすい理由は夜職の税務調査と、無申告がバレる仕組みでも解説しています。
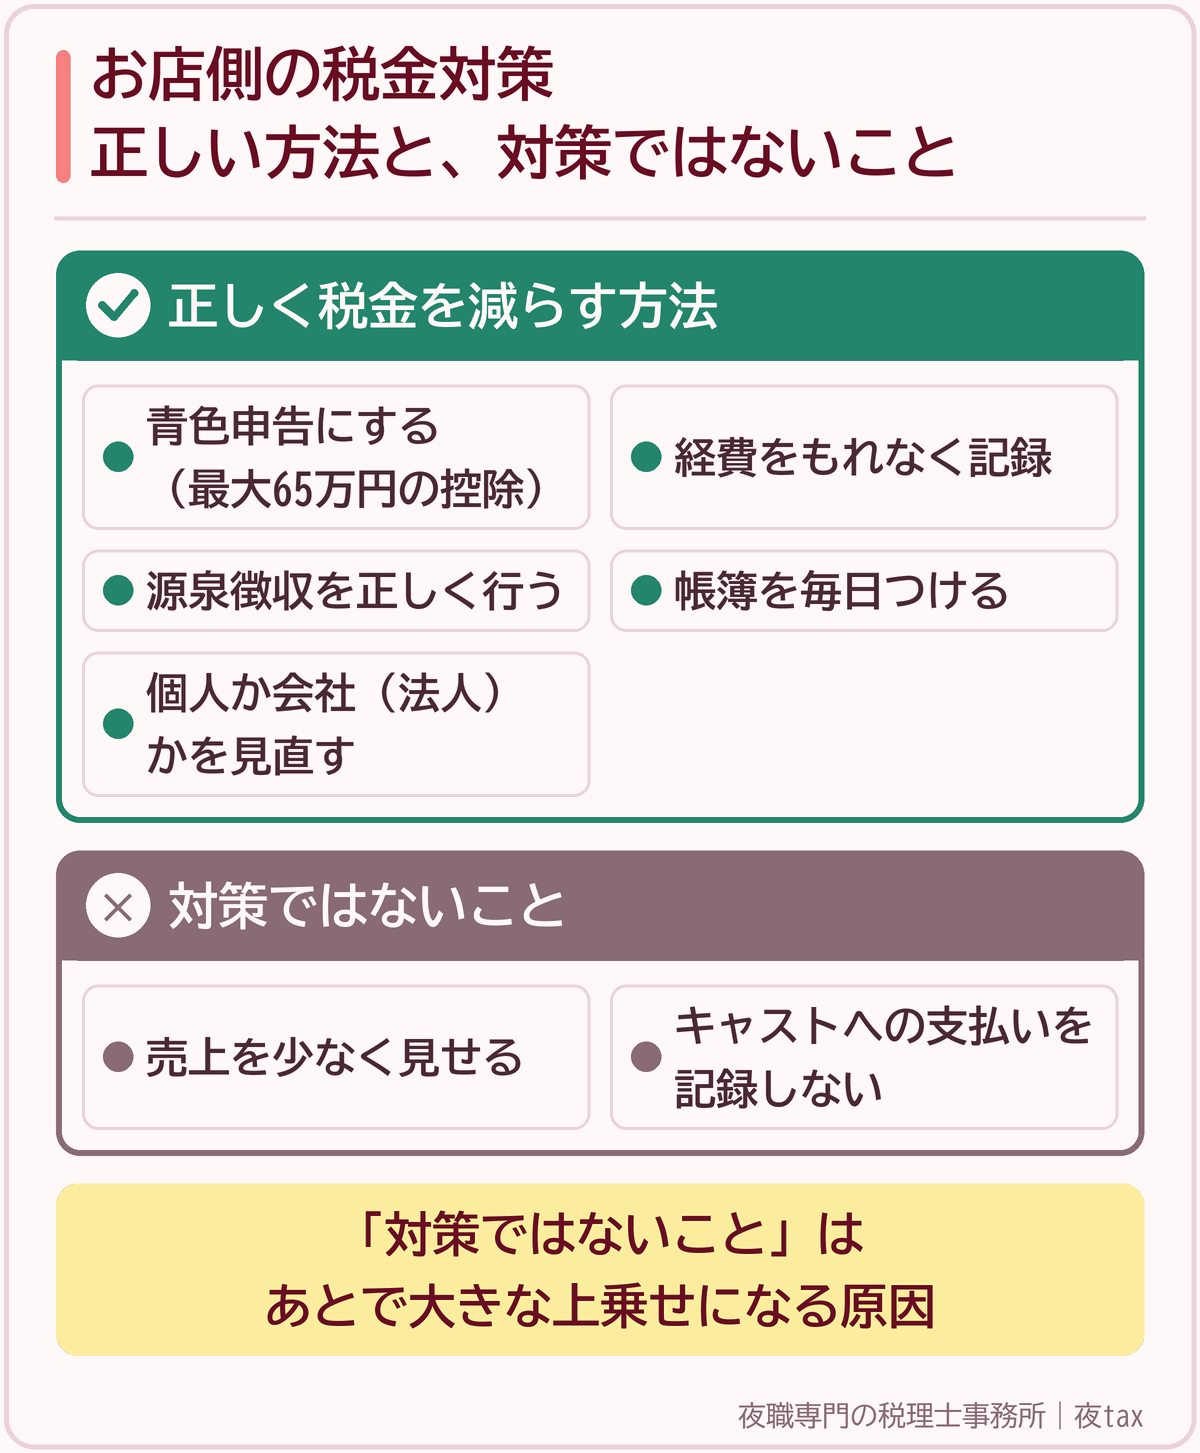
5. お店側の税金対策(正しく税金を減らす方法)
- 青色申告にする:帳簿をつけ、条件を満たして最大65万円の控除を使う
- 経費をもれなく記録する:仕入れ・送り・消耗品・広告など、お店のためのお金はレシートと一緒に残す
- 源泉徴収を正しく行う:あとからまとめて請求されると、上乗せの分だけ損をする
- 帳簿を毎日つける:現金の売上ほど、記録があることが一番の守りになる
- 個人か会社(法人)かを見直す:どちらが有利かは利益の額や今後の予定で変わるので、税理士に相談する
「売上を少なく見せる」「キャストへの支払いを記録しない」のは、対策ではなく、あとで大きな上乗せになる原因です。
6. 申告していない年がある場合
お店の確定申告をしていない年がある人も、税務署から連絡が来る前に自分から申告すれば、無申告加算税は5%で済みます。期限を過ぎていても申告はできます。
キャストの報酬から源泉徴収をしていなかった、差し引いたのに納めていなかった、という場合も、気づいた時点で早めに税理士に相談しましょう。
- 無申告加算税:税務調査の通知の前に自分から申告すれば5%。調査で指摘されると15〜30%
- 延滞税:納める日が遅れた日数に応じて、利息のようにかかる(令和8年は年2.8%、2か月を過ぎると年9.1%)
- 重加算税:わざと隠したと判断されると、無申告なら40%
7. 夜taxのお客様の声と解説動画
実際に夜taxへご相談いただいたお客様の声や、確定申告の仕組みを解説した動画です。
店全体に波及した税務調査|ラウンジのママが語るリアルな現場
お店に入った税務調査が、キャストやお店全体に広がっていった様子を、ラウンジのママが話しています。
確定申告の不安を解消!お客様のリアルな声
確定申告の不安を相談してから、安心できるまでの流れをお客様が話しています。
8. お店側の税金 よくある質問
- キャストの報酬から源泉徴収は必要?
お客さんを接待するキャストの報酬は「ホステス等の報酬」にあたり、業務委託でもお店が源泉徴収をして納めます。
- 源泉徴収の計算のしかたは?
(報酬−5,000円×計算期間の日数)×10.21%です。計算期間30日の報酬が30万円なら15,315円になります。
- 「計算期間の日数」とは?
報酬を計算する期間の日数です。出勤した日数ではありません。日払いなら1日、1か月ごとならその月の日数で計算します。
- 日払いのときはどう計算する?
計算期間は1日です。(日払いの報酬−5,000円)×10.21%で計算します。報酬5万円なら4,594円です。
- ボーイや黒服の給料は?
お店に雇われて給与を受け取るスタッフは、源泉徴収税額表で計算し、年末調整をします。
- 業務委託にすれば源泉徴収はいらない?
いいえ。ホステス等の報酬は、業務委託でも源泉徴収が必要です。また、実態が雇用に近いと給与と判断されることがあります。
- 現金で払っている報酬も記録が必要?
必要です。キャストごとに、日付・報酬・差し引いた税金を記録しておきましょう。税務調査でもよく確認されます。
- お店を会社にしたほうがいい?
利益の額や今後の予定によって変わります。個人と会社のどちらが有利かは、数字をもとに税理士と相談して決めましょう。
- 確定申告をしないとどうなる?
本来の税金に加えて、無申告加算税(自分から申告すれば5%、調査で指摘されると15〜30%)と延滞税がかかります。わざと隠したと判断されると重加算税(40%)になることもあります。
- お店の税金の相談もできる?
夜taxは夜職専門の税理士事務所で、キャバクラ・スナックなどお店側の確定申告や、キャストの源泉徴収のご相談もお受けしています。全国対応で、LINEから相談できます。
9. まとめ
現金の売上・売掛・キャストへの支払いを毎日記録しておけば、税務調査にも落ち着いて対応できます。
給与か報酬かの分け方や、個人か会社かの判断は、早めに専門家に相談するのがおすすめです。
キャストごとの報酬と源泉徴収の記録を、今月から整えましょう
不安がある場合は、夜職のお店に詳しい税理士に相談しましょう